

导读: 数字货币研究所新币落地了,普通投资者最该盯住哪几件事央行数字货币研究所近期发布新币,圈子里讨论很热。新币最核心的变化在于可编程性真正落地了。以前数字人民币基本就是个电子钱包,转账支付为主。新币的发行节奏、个人持有上限、是否允许二级市场流通,这些细则还没完全公开。我跟踪数字货币研究十五年了,每次新币发...
数字货币研究所新币落地了,普通投资者最该盯住哪几件事
央行数字货币研究所近期发布新币,圈子里讨论很热。我做了十几年数字金融研究,这次新币的框架让我注意到,它不再只是"电子现金"的延伸,在智能合约和跨境结算上做了实质突破。普通投资者最关心的问题是:这东西跟我钱包里的钱到底有什么关系?
新币最核心的变化在于可编程性真正落地了。以前数字人民币基本就是个电子钱包,转账支付为主。这一代新币把合约执行嵌入了底层协议,商户能设定"满100减20自动触发"这类规则,政府拨付财政资金能直接指定用途和时效。对个人来说数字货币研究所新币落地了,普通投资者最该盯住哪几件事,消费场景里多了自动化优惠和权益管理。
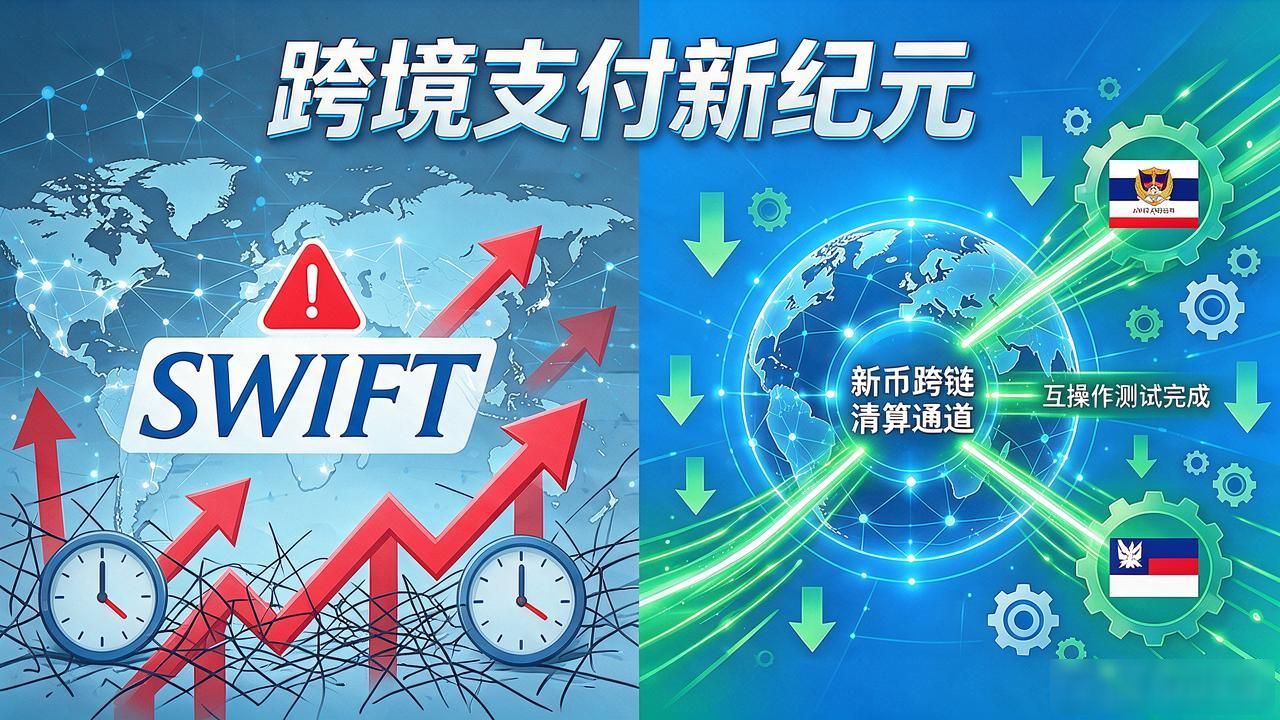
跨境支付是另一个值得盯紧的方向。研究所这次公开的技术文档提到,新币支持跨链清算通道,已和东南亚几个国家的央行系统做了互操作测试。以前跨境汇款走SWIFT,到账慢、手续费高,新币通道若真跑通,小额跨境转账成本能压到几分钱,做跨境电商和给海外亲属汇钱的人体感会很明显。
风险面也得说清楚。新币的发行节奏、个人持有上限、是否允许二级市场流通,这些细则还没完全公开。过去几轮试点的经验是,政策落地到实际使用往往有一到两年缓冲期数字货币研究所新币,期间规则可能反复调整。别被"即将上线""首批抢购"这类话术带节奏,等细则出来再判断更稳。
我跟踪数字货币研究十五年了,每次新币发布都像行业的一次"期中考试"。你现在对数字货币的日常使用,是停留在"知道但没用过",还是已经跑通了支付、理财、跨境这几条链路?
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://www.haideyongan.com/btpw/3246.html